Arvonlisävero eli ALV on osa lähes jokaista ostosta, jonka suomalainen tekee – aamukahvista auton tankkaukseen. Yrittäjälle ALV on jokapäiväistä, mutta myös kuluttajan kannattaa ymmärtää, mistä hinnoissa näkyvä vero muodostuu. ALV-laskuri on työkalu, jolla selvität sekunneissa verollisen ja verottoman hinnan sekä veron osuuden oikealla verokannalla ilman monimutkaisia kaavoja. Tässä oppaassa käymme läpi, mikä ALV on, mitkä ovat Suomen ajantasaiset verokannat vuonna 2026, miten vero lasketaan käsin ja laskurilla sekä mitä yrittäjän on hyvä tietää arvonlisäverovelvollisuudesta.
Pikafaktat
- Yleinen ALV-kanta: 25,5 % (voimassa 1.9.2024 alkaen)
- Alennetut kannat: 13,5 % ja 10 %
- 13,5 %: voimassa 1.1.2026 alkaen (aiemmin 14 %) – mm. elintarvikkeet, ravintolapalvelut, lääkkeet, kirjat, majoitus
- 10 %: pääosin sanoma- ja aikakauslehdet
- Nollaverokanta 0 %: mm. vienti EU:n ulkopuolelle
- ALV-velvollisuuden alaraja: 20 000 € / kalenterivuosi
- Kuka maksaa: lopulta kuluttaja; yritys kerää ja tilittää veron valtiolle
- Valvova viranomainen: Verohallinto (vero.fi)
Mikä on ALV eli arvonlisävero?

Arvonlisävero on välillinen kulutusvero: se kohdistuu tavaroiden ja palvelujen myyntiin, mutta sen maksaa lopulta kuluttaja osana tuotteen hintaa. Välillinen tarkoittaa, että veroa ei tilitetä valtiolle suoraan, vaan yritys kerää sen myyntihinnassa asiakkaalta ja tilittää eteenpäin Verohallinnolle. Vero lisätään tuotteen verottomaan hintaan, joten kassakuitin loppusumma sisältää aina arvonlisäveron.
Yritys toimii siis veron kerääjänä. Se perii myynnistä arvonlisäveron (myynnin ALV) ja saa vähentää omiin ostoihinsa sisältyneen arvonlisäveron (ostojen ALV). Valtiolle tilitetään näiden erotus. Tämä tekee järjestelmästä tehokkaan: vero kertyy portaittain tuotteen koko arvoketjun ajalta, mutta rasittaa vain lopullista kuluttajaa. Lisätietoa löydät Verohallinnon arvonlisävero-ohjeesta.
Käytännössä arvonlisävero koskee lähes kaikkea myyntiä. Osa toiminnasta on kuitenkin laissa säädetty kokonaan verottomaksi, kuten terveyden- ja sairaanhoito, sosiaalihuolto, yleissivistävä koulutus sekä rahoitus- ja vakuutuspalvelut. Näistä ei peritä ALV:tä, mutta myöskään hankintojen veroa ei saa vähentää.
ALV-kannat Suomessa 2026

Eri tuotteista ja palveluista peritään eri suuruista arvonlisäveroa. Tätä kutsutaan verokannaksi. Suomessa on käytössä yksi yleinen kanta, kaksi alennettua kantaa sekä nollaverokanta. Verokannat ovat muuttuneet viime vuosina useaan kertaan, joten vanhentuneisiin lukuihin kannattaa suhtautua varauksella.
ALV-kannat 2026
| Verokanta | Verokerroin | Esimerkkejä |
|---|---|---|
| 25,5 % (yleinen) | 1,255 | Useimmat tavarat ja palvelut, elektroniikka, vaatteet, polttoaine, alkoholi ja tupakka |
| 13,5 % (alennettu) | 1,135 | Elintarvikkeet, ravintola- ja ateriapalvelut, lääkkeet, kirjat, majoitus, henkilökuljetus, liikunta ja kulttuuri |
| 10 % (alennettu) | 1,10 | Sanoma- ja aikakauslehdet sekä eräät kansainvälisen kaupan erät |
| 0 % (nollaverokanta) | 1,00 | Vienti EU:n ulkopuolelle ja muu kansainväliseen kauppaan liittyvä veroton myynti |
Yleinen verokanta 25,5 %
Yleinen verokanta koskee valtaosaa tavaroista ja palveluista: elektroniikkaa, vaatteita, huonekaluja, polttoaineita, rakentamista sekä useimpia asiantuntijapalveluja. Yleinen kanta nousi 24 prosentista 25,5 prosenttiin 1.9.2024, eikä siihen ole tulossa muutosta vuonna 2026. Yleisellä kannalla verotetaan myös alkoholijuomat ja tupakkatuotteet, vaikka ne ostettaisiin ruoan yhteydessä.
Alennettu verokanta 13,5 %
Alennettua 13,5 prosentin kantaa sovelletaan muun muassa elintarvikkeisiin ja rehuihin, ravintola- ja ateriapalveluihin, lääkkeisiin, kirjoihin, henkilökuljetuksiin (esimerkiksi taksi- ja junamatkat), majoituspalveluihin, liikuntapalveluihin sekä kulttuuri- ja viihdetapahtumien pääsymaksuihin. Tämä kanta oli pitkään 14 prosenttia, mutta se alennettiin 13,5 prosenttiin 1.1.2026 alkaen. Osa näistä tuotteista, kuten kirjat ja lääkkeet, kuului vielä aiemmin 10 prosentin kantaan, mutta ne siirtyivät korkeampaan alennettuun kantaan vuoden 2025 alussa.
Alennettu verokanta 10 %
Kymmenen prosentin kanta on nykyään kapea. Sen piiriin kuuluvat ennen kaikkea sanoma- ja aikakauslehtien myynti sekä tietyt kansainväliseen kauppaan liittyvät erät. Koska moni aiemmin 10 prosentin tuote on siirtynyt korkeampaan kantaan, tämä on hyvä tarkistaa aina tuotekohtaisesti.
Nollaverokanta ja verottomat toiminnot
Nollaverokannassa (0 %) myynti on verotonta, mutta yritys saa silti vähentää hankintojensa arvonlisäveron. Tähän kuuluvat esimerkiksi tavaroiden vienti EU:n ulkopuolelle, tavaran myynti toisessa EU-maassa olevalle arvonlisäverovelvolliselle ostajalle sekä eräät kansainvälisen kaupan ja vesialusten myyntiin liittyvät tilanteet. Nollaverokanta on eri asia kuin kokonaan veroton toiminta: verottomassa toiminnassa (kuten rahoitus- ja vakuutuspalvelut) vähennysoikeutta ei ole.
Miten ALV-laskuri toimii?
ALV-laskuri on suunniteltu laskemaan nopeasti ja tarkasti tuotteen tai palvelun verollinen ja veroton hinta valitun verokannan mukaan. Syötät laskuriin joko verottoman tai verollisen hinnan ja valitset verokannan (25,5 %, 13,5 % tai 10 %), jolloin laskuri kertoo heti sekä veron euromäärän että puuttuvan hinnan. Näin vältät kaavojen muistelun ja pyöristysvirheet.
Laskurin käytöstä on useita etuja käsin laskemiseen verrattuna. Se on nopeampaa silloin, kun käsiteltävänä on monta tuotetta tai riviä kerralla, se poistaa epävarmuuden oikeasta kaavasta, ja se vähentää inhimillisiä virheitä ennen kuin luvut päätyvät laskulle tai veroilmoitukselle. Laskuria voi käyttää myös manuaalisesti tehtyjen laskelmien tarkistamiseen. Saman logiikan prosenttilaskuihin löydät myös prosenttilaskurilla.
Arvonlisäveron laskeminen käsin
ALV:n saa laskettua myös ilman laskuria, kun muistaa muutaman peruskaavan. Keskeistä on verokerroin, joka saadaan lisäämällä verokantaan yksi: 25,5 % → 1,255, 13,5 % → 1,135 ja 10 % → 1,10.
Verollinen hinta verottomasta hinnasta
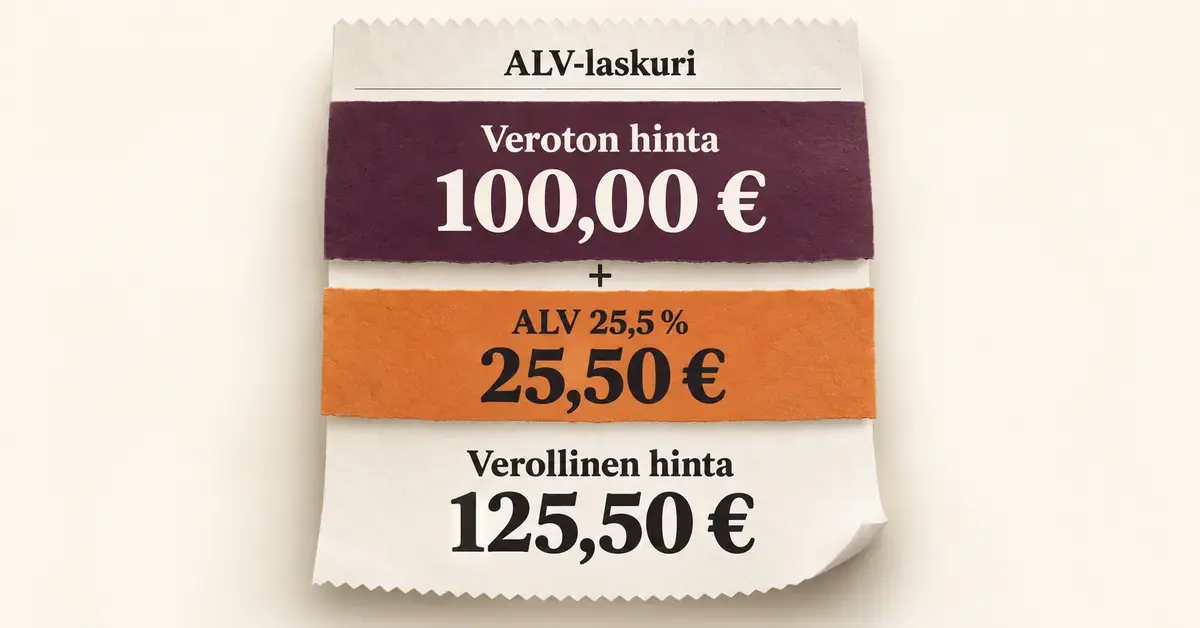
Kerro veroton hinta verokertoimella. Esimerkiksi yleisen kannan tuote, jonka veroton hinta on 100 euroa: 100 € × 1,255 = 125,50 €. Veron osuus on tällöin 25,50 euroa. Elintarvike, jonka veroton hinta on 100 euroa, maksaa verollisena 100 € × 1,135 = 113,50 €.
Veroton hinta verollisesta hinnasta
Jaa verollinen hinta verokertoimella. Jos tuotteen verollinen hinta on 125,50 euroa ja kanta 25,5 %: 125,50 € ÷ 1,255 = 100,00 €. Tätä tarvitaan usein silloin, kun hinnat on annettu verollisina ja kirjanpitoon pitää eritellä veroton osuus.
Veron osuus verollisesta hinnasta
Pelkän veron euromäärän saa verollisesta hinnasta kaavalla verollinen hinta × verokanta ÷ (100 + verokanta). Yleisellä kannalla kerroin on 25,5 ÷ 125,5 ≈ 0,2032. Esimerkiksi 125,50 € × 25,5 ÷ 125,5 = 25,50 €. Saman tuloksen saa myös vähentämällä verottoman hinnan verollisesta (125,50 € − 100,00 € = 25,50 €).
Käsin laskeminen kannattaa aina varmistaa laskurilla, jotta veroa ei tule tilitettyä liikaa tai liian vähän. Pyöristyksissä käytetään yleensä senttien tarkkuutta.
Arvonlisäverovelvollisuus ja alv-raja
Yrityksen on rekisteröidyttävä arvonlisäverovelvolliseksi, kun liikevaihto ylittää laissa säädetyn alarajan. Vuonna 2026 alaraja on 20 000 euroa kalenterivuodessa. Rajaa tarkastellaan sekä kuluvan että edellisen kalenterivuoden liikevaihdon perusteella. Aiemmin käytössä ollut alarajahuojennus (osittainen palautus rajan tuntumassa) poistui vuonna 2025.
Jos liikevaihto jää rajan alle, yritys voi hakeutua vapaaehtoisesti verovelvolliseksi – se voi olla kannattavaa, jos ostoihin sisältyy paljon vähennyskelpoista veroa. Verovelvollinen ilmoittaa ja maksaa arvonlisäveron oma-aloitteisesti omana verokautenaan (kuukausi, neljännesvuosi tai kalenterivuosi liikevaihdon mukaan). Yrittäjän talouteen liittyy myös muita pakollisia maksuja, kuten YEL-maksu, jotka kannattaa huomioida hinnoittelussa.
Miksi arvonlisäveroa kerätään?
Arvonlisävero on valtiolle yksi merkittävimmistä verotulojen lähteistä. Se on hallinnollisesti kevyempi kuin monet muut verot, koska yritykset hoitavat veron keräämisen ja tilittämisen osana normaalia myyntiä. Koska vero on välillinen, sen keräämis- ja valvontakustannukset ovat pienemmät kuin esimerkiksi tuloverossa, ja tuloja kertyy sekä kuluttajien että yritysten välisistä ostoista.
Kuluttajalle ALV näkyy suoraan hinnoissa, joten se vaikuttaa ostovoimaan samaan tapaan kuin hintojen nousu. Arvonlisäverokantojen muutokset heijastuvat siksi nopeasti arjen menoihin.
Yleisiä virheitä ALV-laskennassa
- Vanhentuneet verokannat. Moni laskuri ja ohje käyttää yhä lukuja 24 %, 14 % tai 10 % vanhassa merkityksessään. Varmista aina, että käytät vuoden 2026 kantoja 25,5 %, 13,5 % ja 10 %.
- Verokerroin sekaisin prosentin kanssa. Verollisen hinnan saa kertomalla kertoimella (esim. 1,255), ei pelkällä prosentilla.
- Veron laskeminen verollisesta hinnasta väärin. Älä kerro verollista hintaa suoraan verokannalla; käytä kaavaa hinta × verokanta ÷ (100 + verokanta).
- Väärä kanta tuotteelle. Esimerkiksi alkoholi ja tupakka ovat yleisellä kannalla, vaikka ne myytäisiin elintarvikkeiden ohessa.
- Vähennysoikeuden unohtaminen. Ostojen sisältämä vähennyskelpoinen ALV pienentää tilitettävää veroa – sitä ei kannata jättää hyödyntämättä.
Kenelle ALV-laskurista on hyötyä?
Laskuri on hyödyllisin yrittäjille, kevytyrittäjille ja freelancereille, jotka hinnoittelevat tuotteita ja palveluja tai laativat laskuja. Myös kuluttaja voi käyttää sitä vertaillakseen verollisia ja verottomia hintoja. Opiskelijoille ja kirjanpidon kanssa työskenteleville laskuri on nopea tapa tarkistaa laskelmat. Jos tarvitset muihin talousasioihin apua, löydät samasta palvelusta esimerkiksi palkkalaskurin, kotitalouden verotukseen liittyvän kotitalousvähennys-laskurin sekä perintöön keskittyvän perintöverolaskurin.
Yhteenveto
Arvonlisävero on välillinen kulutusvero, jonka yritykset keräävät asiakkailtaan ja tilittävät valtiolle julkisten palvelujen rahoittamiseksi. Vuonna 2026 Suomen verokannat ovat yleinen 25,5 %, alennetut 13,5 % ja 10 % sekä nollaverokanta 0 %. Veron määrä riippuu tuotteen tai palvelun verokannasta, ja ALV-laskuri auttaa laskemaan verollisen ja verottoman hinnan sekä veron osuuden nopeasti ja ilman virheitä. Vaikka veron voi laskea myös käsin, laskuri säästää aikaa ja ehkäisee pyöristys- ja kaavavirheitä etenkin useita tuotteita käsiteltäessä. Tämä artikkeli on yleistä tietoa eikä korvaa virallista veroneuvontaa – tarkista aina ajantasaiset kannat ja säännöt Verohallinnosta.
Lähteet
Usein kysytyt kysymykset (UKK)
Mikä on Suomen yleinen ALV-kanta vuonna 2026?
Yleinen arvonlisäverokanta on 25,5 prosenttia. Se nousi 24 prosentista 1.9.2024, eikä siihen ole tulossa muutosta vuonna 2026. Yleistä kantaa sovelletaan useimpiin tavaroihin ja palveluihin.
Miksi alennettu verokanta on nyt 13,5 % eikä 14 %?
Aiempi 14 prosentin alennettu kanta laskettiin 13,5 prosenttiin 1.1.2026 alkaen. Muutos koskee muun muassa elintarvikkeita, ravintolapalveluja, lääkkeitä, kirjoja ja majoitusta. Sanoma- ja aikakauslehdet säilyivät 10 prosentin kannassa.
Miten lasken veron osuuden verollisesta hinnasta?
Käytä kaavaa verollinen hinta × verokanta ÷ (100 + verokanta). Esimerkiksi 125,50 euron verollisesta hinnasta yleisellä 25,5 prosentin kannalla: 125,50 × 25,5 ÷ 125,5 = 25,50 euroa.
Milloin yrityksen on rekisteröidyttävä arvonlisäverovelvolliseksi?
Rekisteröinti on pakollinen, kun liikevaihto ylittää 20 000 euroa kalenterivuodessa. Rajan alle jäävä yritys voi hakeutua verovelvolliseksi myös vapaaehtoisesti.
Voiko ALV-laskuria käyttää kaikilla verokannoilla?
Kyllä. Valitset laskurissa oikean kannan (25,5 %, 13,5 % tai 10 %), ja laskuri laskee sekä verollisen että verottoman hinnan ja veron euromäärän. Nollaverokannassa veroa ei lisätä hintaan.