Markkinoiden yleinen suunta, korkotaso ja pörssin suhdanteet saavat paljon huomiota uutisissa, mutta yksittäisen sijoittajan kannalta tärkein kysymys on paljon konkreettisempi: miten omat säästöt kertyvät ajan myötä? Juuri tähän sijoituslaskuri vastaa. Se ei ole pelkkä laskennallinen apuväline, vaan havainnollinen tapa nähdä, millaiseksi oma taloudellinen tulevaisuus voi muodostua erilaisten valintojen seurauksena. Hyvä laskuri näyttää, mitä merkitystä on säästösummalla, sijoitusajalla, arvioidulla vuosituotolla ja kuluilla – asioilla, joiden pitkän aikavälin vaikutusta on vaikea hahmottaa pelkällä päässälaskulla. Monelle jo pelkkä tuloksen näkeminen graafina toimii tehokkaana motivaattorina, koska se muuttaa abstraktit tavoitteet arjen päätöksiksi.
Mikä sijoituslaskuri on?

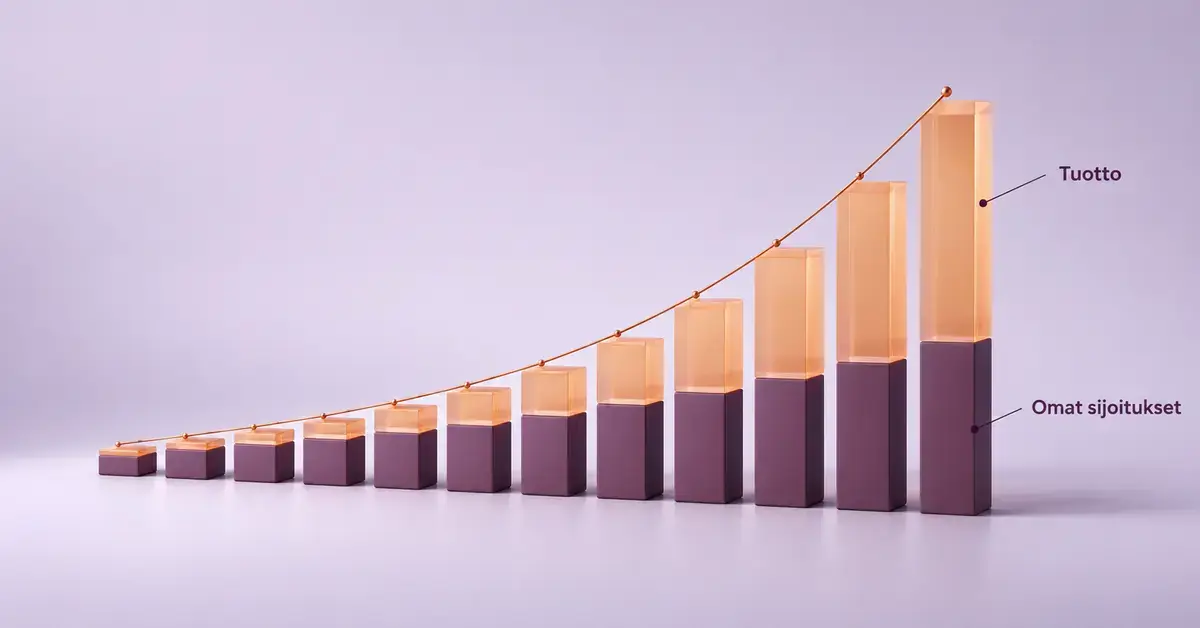
Sijoituslaskuri on verkkotyökalu, joka arvioi sijoituksen tulevan arvon annettujen lähtötietojen perusteella. Sille syötetään tyypillisesti alkupääoma, kuukausittain sijoitettava summa, arvioitu vuosituotto, sijoitusaika ja usein myös vuotuiset kulut. Laskuri laskee näiden pohjalta, kuinka suureksi sijoitus voi kasvaa – ja erittelee lopputuloksen omaan pääomaan (itse sijoittamasi rahat) ja tuottoon (markkinoiden tuottama osuus).
Laskennan ytimessä on korkoa korolle -ilmiö: tuotot sijoitetaan automaattisesti uudelleen, jolloin nekin alkavat tuottaa lisää. Mitä pidempi sijoitusaika, sitä suuremmaksi tämän ilmiön vaikutus kasvaa. On tärkeää muistaa, että laskuri ei ennusta tulevaa. Se simuloi skenaarion, joka perustuu antamiisi oletuksiin – ei takaa tiettyä tuottoa.
Tärkeimmät kohdat
- Mitä se tekee: arvioi sijoituksen tulevan arvon alkupääoman, kuukausierän, tuoton, ajan ja kulujen perusteella.
- Laskennan ydin: korkoa korolle – tuotot sijoitetaan uudelleen ja ne alkavat tuottaa lisää.
- Realistinen tuotto-oletus: osakepainotteisesti noin 5–7 %, korkopainotteisesti 1–3 % vuodessa.
- Kulut ratkaisevat: 0,1–0,3 %:n indeksirahasto voittaa pitkällä aikavälillä yleensä 1–2 %:n aktiivirahaston.
- Aika on tärkein tekijä: parhaan hyödyn laskuri antaa 10–20 vuoden sijoitusajalle.
- Muista: tulos on skenaario, ei ennuste – historiallinen tuotto ei takaa tulevaa.
Miten sijoituslaskuri toimii käytännössä?
Yksinkertaisimmillaan syötät alkusumman, kuukausierän, arvioidun vuosituoton ja sijoitusajan, minkä jälkeen laskuri laskee sijoituksesi mahdollisen kehityksen. Useimmat laskurit perustuvat korkoa korolle -laskentaan, jossa jokainen saatu tuotto lisätään pääomaan ja kasvattaa tulevaa tuottoa.
Otetaan esimerkki. Jos sijoitat 200 euroa kuukaudessa 20 vuoden ajan ja arvioit keskimääräiseksi vuosituotoksi 6 prosenttia, laskuri antaa lopputulokseksi noin 92 000 euroa. Tästä summasta oma pääomasi on 48 000 euroa ja tuottojen osuus noin 44 000 euroa. Ilman laskuria tällaisen kokonaisuuden hahmottaminen olisi vaikeaa, ja juuri siksi laskuri toimii myös oppimisen välineenä: se tekee näkyväksi, miten pienikin ero kuukausisummassa tai tuotto-oletuksessa kasvaa vuosikymmenten aikana suureksi.
Näin käytät sijoituslaskuria vaihe vaiheelta
Sijoituslaskurin käyttö ei vaadi talousalan koulutusta, sillä se perustuu muutamaan perusmuuttujaan:
- Alkupääoma – summa, jolla aloitat (voi olla myös nolla).
- Kuukausittainen sijoitus – säännöllisesti lisättävä erä.
- Sijoitusaika – kuinka monta vuotta sijoitat.
- Arvioitu vuosituotto – realistinen prosentti, esimerkiksi 3–7 %.
- Kulut – rahaston tai palvelun vuotuiset kustannukset.
Kun tiedot on syötetty, laskuri piirtää käyrän ja näyttää arvion sijoituksen kehityksestä. Kannattaa tehdä useampi laskelma eri oletuksilla, koska todellisuudessa markkinatuotot eivät etene tasaisesti vaan vaihtelevat vuodesta toiseen. Esimerkiksi osakkeiden pitkän aikavälin keskituotto on ollut historiallisesti luokkaa 6–7 prosenttia vuodessa, mutta yksittäisinä vuosina heilunta on ollut suurta – sekä voimakkaasti plussalle että miinukselle.
Sijoituslaskurin hyödyt sijoittajalle
Laskurin arvo ei ole pelkästään loppusumman näyttämisessä, vaan siinä, että se konkretisoi valintojen seuraukset. Hyvin tehty laskelma auttaa sinua:
- näkemään, miten säästösumman tai sijoitusajan muutos vaikuttaa lopputulokseen,
- vertailemaan eri sijoitustuotteita kulujen ja tuotto-oletusten pohjalta,
- asettamaan realistisia tavoitteita esimerkiksi eläkepäiviä tai asunnon hankintaa varten,
- ymmärtämään, kuinka suuri osa lopputuloksesta on omaa pääomaa ja kuinka suuri osa tuottoa.
Suomalaiset ovat innostuneet sijoittamisesta: Ylen uutisoinnin mukaan suomalaiset suosivat erityisesti suoraa sijoittamista pörssin osakkeisiin, kun taas rahastoihin sijoitetaan hieman vähemmän kuin esimerkiksi Ruotsissa. Laskuri auttaa jokaista sijoittajaa arvioimaan oman suunnitelmansa realistisuutta valitusta sijoitustavasta riippumatta.
Korkoa korolle – sijoittamisen tärkein voima
Korkoa korolle tunnetaan usein teoreettisena käsitteenä, mutta sen todellinen voima paljastuu vasta laskurin kautta. Jos sijoitat 300 euroa kuukaudessa 30 vuoden ajan 6 prosentin vuosituotolla, lopputulos on noin 300 000 euroa. Tästä omia säästöjä on vain 108 000 euroa – loput noin 192 000 euroa ovat tuottoa, joka syntyi siksi, että tuotot sijoitettiin yhä uudelleen.
Ilmiön voima korostuu nimenomaan pitkissä sijoitusajoissa. Jos sama henkilö aloittaisi vasta kymmenen vuotta myöhemmin ja sijoittaisi 20 vuotta, tulos olisi noin 139 000 euroa – alle puolet, vaikka kuukausisumma olisi sama. Ero syntyy ajasta: mitä aikaisemmin aloittaa, sitä useammin tuotot ehtivät kertyä päällekkäin. Voit kokeilla tätä itse myös erillisellä korkoa korolle -laskurilla, joka keskittyy pelkästään koronkoron vaikutukseen.
Mikä on hyvä ja realistinen tuotto?

Hyvä tuotto ei ole yksiselitteinen asia, vaan se riippuu riskinsietokyvystä, sijoitusajasta ja vertailukohdasta. Yhdysvaltain S&P 500 -indeksin keskimääräinen reaalituotto (inflaatio huomioituna) on ollut pitkällä aikavälillä noin 6,5–7 prosenttia vuodessa. Eurooppalaisten osakkeiden reaalituotto on jäänyt tästä jonkin verran, maailman osakemarkkinoiden pitkän aikavälin reaalituoton ollessa historiallisesti noin 5 prosentin luokkaa.
Suomalaisten kotitaloussijoittajien osaketuotot ovat usein jääneet markkinoiden keskituotosta, koska osakkeita ostetaan ja myydään lyhytnäköisesti. Pitkäjänteiselle rahastosijoittajalle realistinen tavoite osakepainotteisissa rahastoissa voi olla noin 5–7 prosentin keskimääräinen vuosituotto, kun sijoitusaika on yli 10 vuotta. Lyhyemmällä aikavälillä tuottojen hajonta on niin suurta, ettei yksittäistä hyvää lukua voi määritellä.
Näin valitset realistisen vuosituoton
Realistisen tuotto-oletuksen valinta on laskurin tärkein ratkaisu. Liian optimistinen arvio (esimerkiksi 10 % tai enemmän) johtaa harhaan, kun taas liian varovainen voi vähätellä sijoittamisen potentiaalia. Historialliset luvut antavat suuntaa:
- Osakkeet ja osakerahastot: pitkällä aikavälillä noin 6–8 % nimellisesti.
- Yhdistelmärahastot (osakkeita ja korkoja): noin 3–5 %.
- Korkosijoitukset ja korkorahastot: noin 1–3 %.
Hyvä nyrkkisääntö on testata useampaa skenaariota, esimerkiksi 3 %, 5 % ja 7 %. Näin näet, kuinka herkkiä lopputulokset ovat tuotto-oletukselle. Jos haluat tarkastella pelkkää korkolaskentaa, myös korkolaskuri on hyödyllinen apuväline.
Vertailu
| Sijoituskohde | Tyypillinen vuosituotto (nimellinen) | Tyypilliset vuosikulut | Suositeltu sijoitusaika |
|---|---|---|---|
| Indeksirahasto (osakkeet) | noin 6–8 % | 0,1–0,3 % | yli 10 vuotta |
| Aktiivinen osakerahasto | noin 5–7 % | 1,0–2,0 % | yli 10 vuotta |
| Yhdistelmärahasto | noin 3–5 % | 0,5–1,5 % | 5–10 vuotta |
| Korkorahasto | noin 1–3 % | 0,2–0,8 % | 2–5 vuotta |
| Pääomaturvattu tilisäästö | noin 0–3 % | ei kuluja | alle 2 vuotta |
Luvut ovat yleisluonteisia, historiaan perustuvia arvioita. Tuotot vaihtelevat vuosittain, eivätkä menneet tuotot takaa tulevia.
Kulut syövät tuottoa – näin pienennät niitä
Kulut ovat yksi harvoista sijoittamisen muuttujista, joihin sijoittaja voi vaikuttaa suoraan. Kansainväliset tutkimukset osoittavat, että kulut ennustavat tulevia nettotuottoja merkittävästi: mitä korkeammat kulut, sitä todennäköisemmin sijoittaja jää markkinoiden keskituotosta. Edulliset indeksirahastot, joiden vuotuiset kulut ovat usein 0,1–0,3 prosenttia, tuottavat pitkällä aikavälillä lähes aina paremman nettotuloksen kuin aktiivirahastot, joiden kulut ylittävät usein 1,0–2,0 prosenttia.
Konkreettinen esimerkki: jos sijoitat 100 euroa kuukaudessa 30 vuoden ajan ja tuotto ennen kuluja on 7 prosenttia, lopputulos 0,3 prosentin kuluilla on noin 115 000 euroa. Jos kulut ovatkin 1,5 prosenttia, summa laskee noin 91 000 euroon. Ero on noin 24 000 euroa – rahaa, joka käytännössä hupeni kuluihin, vaikka oma pääoma (36 000 euroa) oli molemmissa sama. Sijoituslaskuri tekee tämän eron näkyväksi konkreettisin luvuin.
Yleisimmät virheet sijoituslaskurin käytössä
Laskuri on luotettava vain, jos sille syötetyt oletukset ovat realistisia. Yleisimpiä virheitä ovat:
- Liian optimistinen tuottoprosentti (esim. 10 % tai enemmän), jolloin laskelma näyttää epärealistisen suurelta.
- Kulujen ja verojen unohtaminen, vaikka ne ovat suurimpia pitkäaikaisen tuoton syöjiä.
- Liian lyhyt aikahorisontti: laskuri antaa parhaan kuvan vähintään 10–20 vuoden ajanjaksolla, ei parin vuoden tarkastelussa.
- Keskittyminen pelkkään loppusummaan sen sijaan, että seurattaisiin oman pääoman ja tuoton jakautumista.
- Tuloksen tulkitseminen varmana totuutena, vaikka kyse on aina oletuksiin perustuvasta skenaariosta.
Kun tunnistat nämä sudenkuopat, osaat välttää niitä ja saat laskurista suurimman hyödyn irti.
Fiksun sijoitussuunnitelman laatiminen
Laskuri on parhaimmillaan osana laajempaa suunnitelmaa. Hyvä sijoitussuunnitelma sisältää tyypillisesti selkeän tavoitteen (esimerkiksi eläkepäivien lisäturva tai asunnon hankinta 15 vuoden päästä), oman riskitason määrittelyn sekä valitut sijoitustuotteet. Pitkäjänteisyys on tutkitusti ratkaisevaa: S&P Dow Jones Indicesin SPIVA-selvityksen mukaan Euroopassa noin 93 prosenttia aktiivisesti hoidetuista osakerahastoista hävisi vertailuindeksilleen kymmenen vuoden tarkastelujaksolla. Tämä tukee ajatusta, että huolella tehty pitkän aikavälin suunnitelma voittaa yleensä impulsiivisen kaupankäynnin.
Jos olet vasta aloittamassa, kannattaa tutustua perusteisiin oppaastamme miten aloittaa sijoittaminen. Eläketavoitteiden hahmottamisessa auttaa eläkelaskuri, ja koska inflaatio nakertaa rahan arvoa pitkällä aikavälillä, myös sen vaikutuksen ymmärtäminen on osa realistista suunnittelua – aiheesta lisää artikkelissa inflaation vaikutus arjen valintoihin. Sijoituslaskuri sopii tähän prosessiin, koska se havainnollistaa tavoitteiden realistisuutta ja auttaa päättämään esimerkiksi kuukausisumman tai aikajänteen muuttamisesta.
Vastuuvapauslauseke
Tämä sisältö on yleisluonteista tietoa sijoituslaskureista ja sijoittamisesta, eikä sitä tule tulkita henkilökohtaisena sijoitusneuvona tai -suosituksena. Laskurin antamat luvut ovat oletuksiin perustuvia arvioita: historiallinen tuotto ei takaa tulevaa tuottoa, ja sijoittamiseen liittyy aina riski sijoitetun pääoman menettämisestä. Tutustu aina sijoitustuotteen virallisiin tietoihin ja harkitse tarvittaessa riippumattoman asiantuntijan tai valvotun palveluntarjoajan konsultointia ennen sijoituspäätöksiä.
Lähteet
- The Motley Fool – S&P 500 Historical Annual Returns
- S&P Dow Jones Indices – SPIVA Europe Scorecard Year-End 2024
- Taloustaito – Tällaista tuottoa osakesijoituksilta voi odottaa
- Yle – Näin suomalaiset ja ruotsalaiset sijoittavat osakkeisiin ja rahastoihin
- Finanssivalvonta – Sijoittaminen ja kuluttajansuoja
Usein kysytyt kysymykset (FAQ)
Kuinka paljon rahaa kannattaa sijoittaa kuukausittain?
Summan ei tarvitse olla suuri, kunhan sijoittaminen on säännöllistä ja pitkäjänteistä. Jo 50–100 euron kuukausisijoitus voi vuosikymmenten kuluessa kertyä kymmeniin tuhansiin euroihin korkoa korolle -ilmiön ansiosta. Tärkeintä on sijoittaa summa, jonka pystyt pitämään sijoitettuna myös markkinoiden heiluessa.
Miten lasken sijoituksen tuoton helposti?
Helpoin tapa on käyttää sijoituslaskuria, joka erittelee lopputuloksesta sekä oman pääoman että tuoton osuuden. Vaihtoehtoisesti voit käyttää korkoa korolle -kaavaa, jossa huomioidaan alkupääoma, kuukausisumma, vuosituotto ja sijoitusaika.
Mikä on riittävä tai hyvä tuotto rahastosijoitukselle?
Jos rahasto seuraa osakemarkkinoita, 5–7 prosentin keskimääräinen vuosituotto on historiallisesti ollut realistinen pitkällä aikavälillä. Korkopainotteisissa rahastoissa 2–3 prosenttia voidaan pitää hyvänä tuottona.
Ennustaako sijoituslaskuri tulevan tuoton?
Ei. Laskuri laskee skenaarion antamiesi oletusten pohjalta, mutta se ei ennusta markkinoiden tulevaa kehitystä. Todelliset tuotot vaihtelevat vuosittain, joten kannattaa testata useita eri tuotto-oletuksia.
Miksi kulut vaikuttavat tulokseen niin paljon?
Kulut peritään vuosittain koko sijoitetusta pääomasta, joten ne pienentävät myös sitä summaa, jolle korkoa korolle kertyy. Pitkällä aikavälillä jo yhden prosenttiyksikön ero kuluissa voi tarkoittaa kymmenien tuhansien eurojen eroa lopputuloksessa.