Lainalaskuri on maksuton verkkotyökalu, jolla näet muutamassa sekunnissa, kuinka paljon harkitsemasi laina todellisuudessa maksaa: kuukausierän suuruuden, korkojen osuuden ja takaisin maksettavan kokonaissumman. Kun syötät laskuriin lainasumman, takaisinmaksuajan ja koron, saat heti selkeän arvion siitä, sopiiko laina omaan budjettiisi ja mitä se tulee maksamaan. Samalla voit vertailla eri vaihtoehtoja ja välttyä ikäviltä yllätyksiltä. Lainalaskuria kannattaa käyttää yhdessä muiden talouden työkalujen, kuten asuntolainalaskurin ja korkolaskurin, kanssa. Työkalu toimii selaimessa ilmaiseksi millä tahansa laitteella ja käyttöjärjestelmällä – esimerkiksi tietokoneella, jossa on Windows 11.
Pikafaktat
- Mikä se on: Verkkotyökalu lainan kuukausierän ja kokonaiskulujen laskemiseen
- Hinta: Ilmainen
- Tarvittavat tiedot: Lainasumma, takaisinmaksuaika ja korko
- Tulos: Kuukausierä, korkojen määrä ja takaisin maksettava kokonaissumma
- Laitteet: Toimii selaimessa kaikilla käyttöjärjestelmillä
- Kenelle: Lainaa harkitseville ja eri lainatarjouksia vertaileville
- Huomaa: Tulos on arvio – lopullinen korko määräytyy luottopäätöksessä
Mikä lainalaskuri on ja miksi sitä kannattaa käyttää

Lainalaskuri on ohjelma tai verkkosivulla toimiva työkalu, joka laskee lainan takaisinmaksuun liittyvät luvut puolestasi. Et tarvitse matematiikan osaamista etkä erillistä taulukkolaskentaa: riittää, että tiedät suunnittelemasi lainan kolme perustietoa – lainasumman, takaisinmaksuajan ja koron. Laskuri hyödyntää vakiintuneita rahoitusmatematiikan kaavoja ja muuttaa ne helposti ymmärrettäviksi euromääriksi.
Useimmat pankit ja rahoituslaitokset tarjoavat oman lainalaskurinsa maksutta, ja lisäksi käytössä on lukuisia riippumattomia laskureita. Työkalun suurin hyöty on, että näet lainan kustannukset jo ennen hakemuksen jättämistä. Näin voit arvioida rauhassa, kuinka suuri laina on järkevä, ja vältät tilanteen, jossa kuukausierä osoittautuu liian suureksi vasta sopimuksen allekirjoittamisen jälkeen.
On tärkeää ymmärtää, että laskurin antama tulos on arvio. Lopullinen kuukausierä ja korko määräytyvät vasta, kun luotonantaja on tehnyt henkilökohtaisen luottopäätöksen. Laskuri on silti erinomainen suunnittelun apuväline, jolla hahmotat suuruusluokan ja vertailet vaihtoehtoja keaskenään.
Näin käytät lainalaskuria vaihe vaiheelta
Lainalaskurin käyttö on nopeaa ja onnistuu muutamassa minuutissa:
- Syötä lainasumma. Kirjoita summa, jota suunnittelet lainaavasi, esimerkiksi 10 000 euroa.
- Valitse takaisinmaksuaika. Määritä, kuinka monen vuoden tai kuukauden aikana maksat lainan takaisin, esimerkiksi 5 vuotta.
- Anna korko. Syötä arvioitu vuosikorko. Jos et tiedä tarkkaa korkoa, voit käyttää markkinoiden keskimääräistä tasoa ja kokeilla useampaa arvoa.
- Lisää mahdolliset kulut. Osa laskureista huomioi myös avausmaksun ja kuukausittaisen tilinhoitomaksun, jolloin tulos vastaa paremmin todellisia kustannuksia.
- Lue tulokset. Laskuri näyttää kuukausierän, maksettavien korkojen määrän ja takaisin maksettavan kokonaissumman.
Kannattaa kokeilla useita eri skenaarioita. Kun pidennät takaisinmaksuaikaa, kuukausierä pienenee mutta korkojen kokonaismäärä kasvaa. Lyhyemmällä maksuajalla tilanne on päinvastainen. Näin näet konkreettisesti, miten eri valinnat vaikuttavat lainan hintaan.
Lainan kustannukset: nimelliskorko, todellinen vuosikorko ja kulut

Lainan hinta ei muodostu pelkästä korosta. Kokonaiskustannukset koostuvat useasta osatekijästä, jotka kaikki kannattaa ottaa huomioon vertailussa:
- Lainapääoma – lainattu summa, jonka maksat takaisin.
- Korko – luotonantajalle maksettava hinta lainasta, ilmaistaan yleensä vuosikorkona.
- Avausmaksu – kertaluonteinen maksu lainan nostamisesta.
- Tilinhoito- tai laskutusmaksut – toistuvat kulut, jotka peritään esimerkiksi kuukausittain.
Lainaa vertaillessa keskeisin luku on todellinen vuosikorko. Se eroaa nimelliskorosta siten, että todellinen vuosikorko sisältää koron lisäksi kaikki lainaan liittyvät pakolliset kulut, kuten avaus- ja tilinhoitomaksut. Kuluttajansuojalaki velvoittaa luotonantajat ilmoittamaan todellisen vuosikoron, jotta eri tarjouksia voi verrata keskenään yhdellä vertailukelpoisella luvulla. Kaksi lainaa voi näyttää samanlaiselta nimelliskoron perusteella mutta erota selvästi todelliselta vuosikorolta, jos kulut poikkeavat toisistaan.
Esimerkki: 10 000 euron lainan kuukausierä ja kulut
Otetaan esimerkki annuiteettilainasta, jonka suuruus on 10 000 euroa, nimelliskorko 5 % ja takaisinmaksuaika 5 vuotta (60 kuukautta). Lainalaskuri antaa tällöin seuraavat luvut:
- Kuukausierä: noin 188,72 euroa
- Korkoja maksetaan yhteensä: noin 1 323 euroa
- Takaisin maksettava kokonaissumma: noin 11 323 euroa
Jos korko nousee 6 prosenttiin, kuukausierä kasvaa noin 193,15 euroon ja korkojen kokonaismäärä noin 1 589 euroon. Jo yhden prosenttiyksikön ero korossa lisää tässä tapauksessa takaisin maksettavaa summaa yli 250 eurolla. Suuremmilla lainasummilla ja pidemmillä maksuajoilla korkoero voi tarkoittaa jopa tuhansien eurojen eroa. Tämä havainnollistaa, miksi korkojen ja kulujen vertailu kannattaa tehdä aina huolellisesti.
Lyhennystavat vaikuttavat kuukausierään
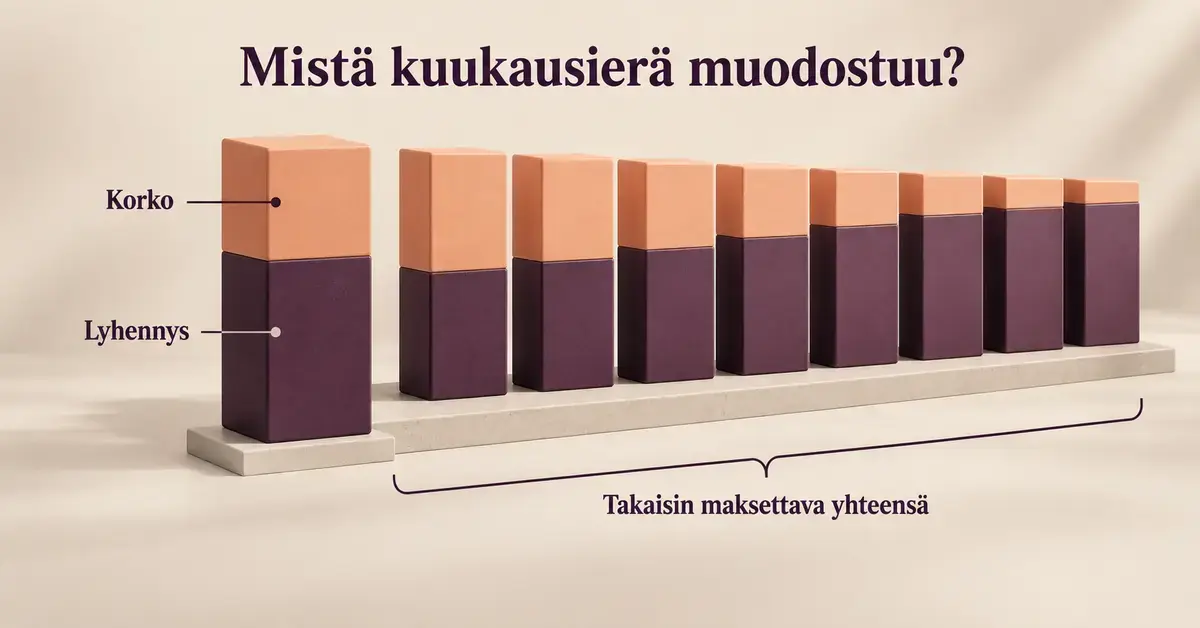
Lainan lyhennystapa määrää, miten kuukausierä ja korkojen osuus jakautuvat laina-ajalle. Kolme yleisintä lyhennystapaa ovat annuiteetti, kiinteä tasaerä ja tasalyhennys. Monissa lainalaskureissa oletuksena on annuiteetti, mutta tavan valinta vaikuttaa merkittävästi siihen, kuinka paljon maksat kuukausittain ja yhteensä.
- Annuiteetti: Kuukausierä pysyy samana koko laina-ajan niin kauan kuin korko ei muutu. Erän sisällä korkojen osuus pienenee ja lyhennyksen osuus kasvaa ajan myötä. Jos korko muuttuu, laina-aika pysyy ennallaan mutta erän suuruus muuttuu.
- Kiinteä tasaerä: Kuukausierä on aina täsmälleen sama. Jos korko nousee, erä pysyy samana mutta laina-aika pitenee; jos korko laskee, laina-aika lyhenee.
- Tasalyhennys: Itse lyhennys on joka kuukausi yhtä suuri, mutta korko lasketaan jäljellä olevalle pääomalle. Alussa erät ovat suurimmat ja pienenevät loppua kohti. Tällä tavalla korkoja maksetaan yleensä kokonaisuudessaan vähiten.
Vertailu
| Lyhennystapa | Kuukausierä | Korkojen kokonaismäärä | Kenelle sopii |
|---|---|---|---|
| Annuiteetti | Pysyy samana, jos korko ei muutu | Keskitasoa | Tasaista ja ennustettavaa erää haluaville |
| Kiinteä tasaerä | Aina sama; laina-aika joustaa | Voi kasvaa, jos korko nousee ja aika pitenee | Vakaata budjettia arvostaville |
| Tasalyhennys | Suurin alussa, pienenee loppua kohti | Yleensä pienin | Jotka haluavat maksaa vähiten korkoa |
Korkokatto ja kuluttajansuoja Suomessa
Suomessa kuluttajaluottoja säätelee kuluttajansuojalaki, joka asettaa rajat muun muassa lainan korolle ja kuluille. Lokakuusta 2023 alkaen kuluttajaluoton nimelliskorko saa olla enintään korkolain mukainen viitekorko lisättynä 15 prosenttiyksiköllä, kuitenkin aina enintään 20 prosenttia. Koska Suomen Pankin vahvistama viitekorko on 2,5 prosenttia ajalla 1.7.–31.12.2026, korkokatto on tällä hetkellä 17,5 prosenttia.
Korkokaton lisäksi laki rajoittaa muita luottokustannuksia: niitä saa periä enintään 0,01 prosenttia luoton määrästä päivässä ja enintään 150 euroa vuodessa. Koska todellinen vuosikorko sisältää myös nämä kulut, se voi olla korkeampi kuin pelkän nimelliskoron katto. Korkein oikeus on lisäksi ratkaisuissaan (KKO 2024:58 ja 2024:59) linjannut, että osa lainaan liitetyistä maksuista voidaan lukea mukaan todellista vuosikorkoa laskettaessa.
Nämä säännökset suojaavat kuluttajaa kohtuuttomilta lainaehdoilta. Lainalaskuri ei korvaa lainasopimusta eikä kuluttajansuojaa, mutta sen avulla näet nopeasti, onko tarjottu korko linjassa lain asettamien rajojen kanssa.
Paljonko lainaa voi saada? Maksukyky ja luottotiedot
Lainan määrä ei riipu pelkästään toiveistasi vaan ennen kaikkea maksukyvystäsi. Luotonantaja arvioi tulojesi ja menojesi suhdetta sekä olemassa olevia velkojasi. Nyrkkisääntönä pidetään usein, että kaikkien lainojen yhteenlaskettu kuukausierä ei saisi viedä kohtuuttoman suurta osaa nettotuloista. Omien tulojen hahmottamisessa auttaa palkkalaskuri, jolla näet nettopalkkasi.
Huhtikuusta 2024 alkaen Suomessa on ollut käytössä positiivinen luottotietorekisteri, johon kootaan tiedot yksityishenkilöiden luotoista ja tuloista. Luotonantajien on tarkistettava rekisteri myöntäessään kulutusluottoa, joten kaikki olemassa olevat lainasi vaikuttavat uuden lainan saamiseen. Omat tiedot kannattaa tarkistaa rekisteristä ennen hakemista, sillä virheelliset merkinnät voivat pahimmillaan johtaa lainan epäämiseen.
Lainan saamiseen vaikuttavat myös luottotiedot: maksuhäiriömerkintä vaikeuttaa tai estää lainansaannin. Jos velkaa on jo ennestään paljon, kannattaa tutustua velkatilanteen hallintaan esimerkiksi ulosottolaskurin avulla. Ennen lainahakemusta on usein hyödyllistä myös siistiä omia tilitapahtumia, sillä luotonantaja tarkastelee usein viime kuukausien rahankäyttöä.
Vakuudettoman eli ilman vakuutta tai takaajaa myönnettävän lainan summa on tyypillisesti pienempi, noin 1 000–50 000 euroa, kun taas vakuudellisella lainalla, kuten asuntolainalla, voi saada huomattavasti suuremman summan.
Lainalaskuri budjetoinnin ja talouden suunnittelun apuna
Lainalaskuri ei ole pelkkä lainan hinnan laskija vaan myös hyödyllinen budjetoinnin työkalu. Sen avulla näet, kuinka suuri osuus kuukausituloistasi kuluu lainan lyhennykseen ja kuinka paljon jää muihin menoihin, kuten asumiseen, ruokaan ja säästämiseen. Jos esimerkiksi nettotulosi ovat 3 000 euroa kuukaudessa ja lainan erä on 200 euroa, näet heti, paljonko käytettävissä on muuhun elämiseen.
Kun hahmotat lainan vaikutuksen kokonaisbudjettiin etukäteen, vältät tilanteet, joissa raha loppuu kesken kuukauden. Laskuri auttaa myös arvioimaan, kannattaako takaisinmaksuaikaa lyhentää tai tehdä ylimääräisiä lyhennyksiä, jotka pienentävät korkojen kokonaismäärää. Samalla logiikalla toimiva korkoa korolle -laskuri havainnollistaa, miten säästöön jäävä raha voi kasvaa ajan myötä, jos lainan sijaan tai sen rinnalla alat säästää.
Yleisimmät virheet lainalaskuria käytettäessä
Vaikka lainalaskuri on helppokäyttöinen, tulosten tulkinnassa tehdään usein samoja virheitä:
- Vain kuukausierän tuijottaminen. Pieni kuukausierä voi tarkoittaa pitkää laina-aikaa ja suuria korkokuluja. Katso aina myös kokonaiskustannukset.
- Kulujen unohtaminen. Jos käytät vain nimelliskorkoa etkä huomioi avaus- ja tilinhoitomaksuja, lainan todellinen hinta jää aliarvioiduksi.
- Epärealistinen korko. Laskurissa käytetty korko on arvio. Varmista lopullinen korko luotonantajalta ennen päätöstä.
- Yhden skenaarion varaan jääminen. Vertaile useita eri summia, maksuaikoja ja korkoja saadaksesi kokonaiskuvan.
- Oman maksukyvyn yliarviointi. Jätä budjettiin pelivaraa yllättävien menojen ja koronnousun varalle.
Vastuullisuushuomautus
Tämä artikkeli on yleistä tietoa lainalaskureista ja lainojen kustannuksista eikä ole henkilökohtaista talous- tai lainaneuvontaa. Lainalaskurin antamat luvut ovat arvioita, ja lopulliset ehdot määräytyvät luotonantajan luottopäätöksessä. Harkitse lainan ottamista huolellisesti ja varmista, että pystyt maksamaan sen takaisin myös korkojen mahdollisesti noustessa.
Jos tarvitset maksutonta apua talouden tai velkojen hallintaan, apua tarjoavat Takuusäätiö sekä valtion talous- ja velkaneuvonta.
Lähteet
Usein kysytyt kysymykset (UKK)
Paljonko saa lainaa 3000 euron tuloilla?
3 000 euron kuukausituloilla myönnettävän lainan määrä riippuu menoistasi, muista veloistasi ja luotonantajan arviosta. Vakuudetonta kulutusluottoa voi tällaisilla tuloilla saada tyypillisesti noin 20 000–40 000 euroa, kun taas asuntolainaa vakuuden kanssa selvästi enemmän. Tarkan summan näet vasta luottopäätöksestä.
Mikä on lainalaskelma?
Lainalaskelma on lainalaskurin tuottama arvio, joka kokoaa yhteen lainan keskeiset luvut: kuukausierän, maksettavien korkojen määrän ja takaisin maksettavan kokonaissumman syöttämiesi tietojen perusteella.
Paljonko lainaa voi saada ilman takaajia?
Ilman takaajaa tai vakuutta myönnettävän vakuudettoman lainan määrä perustuu tuloihisi, menoihisi ja luottotietoihisi. Tyypillisesti summa on noin 1 000–50 000 euroa. Luotonantaja arvioi maksukykysi aina tapauskohtaisesti.
Mikä on nimelliskoron ja todellisen vuosikoron ero?
Nimelliskorko on pelkkä lainasta perittävä korko. Todellinen vuosikorko sisältää koron lisäksi kaikki pakolliset kulut, kuten avaus- ja tilinhoitomaksut, joten se kuvaa lainan todellista hintaa. Lainoja kannattaa vertailla todellisen vuosikoron perusteella.
Onko lainalaskurin antama summa sitova?
Ei ole. Lainalaskurin tulos on arvio, joka perustuu syöttämiisi tietoihin. Lopullinen korko, kuukausierä ja lainan määrä vahvistuvat vasta, kun luotonantaja on tehnyt henkilökohtaisen luottopäätöksen.